Aproximadamente 16 min de lectura
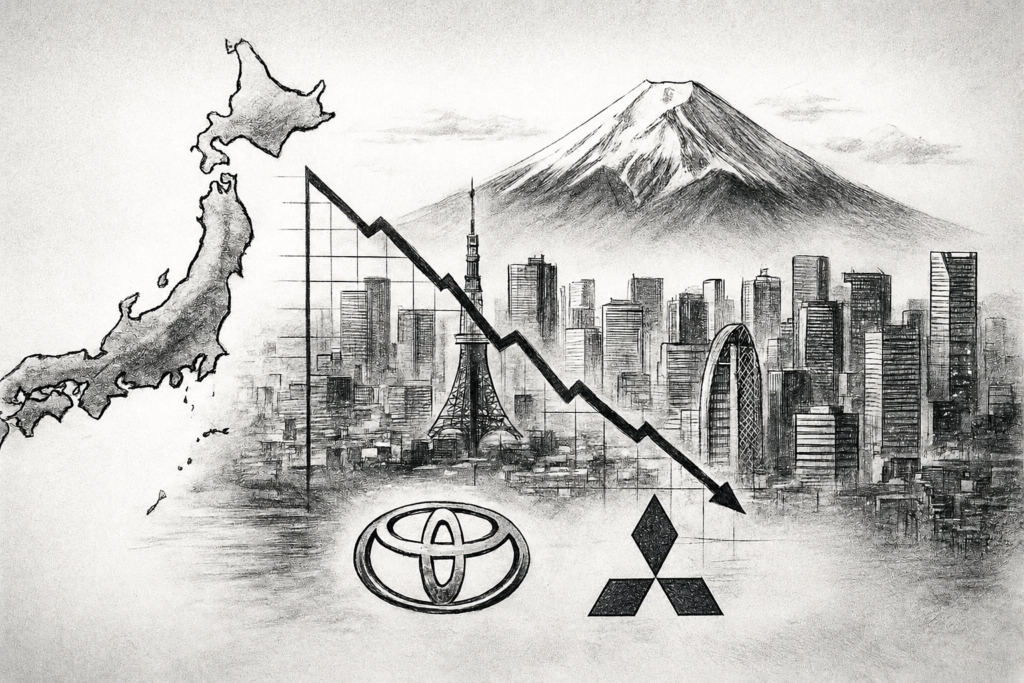
Japón construyó una de las economías más avanzadas del mundo, aunque hoy enfrenta una caída poblacional que amenaza su futuro económico.
–
–
Japón fue durante décadas el símbolo más importante del éxito económico asiático. Desde 1968, cuando su PIB nominal superó al de Alemania Occidental, el país se consolidó como la segunda economía más grande del mundo, solo por detrás de Estados Unidos. Esa posición se mantuvo durante más de cuarenta años, hasta 2010, cuando China lo desplazó al tercer lugar.
Desde entonces, Japón ha perdido gradualmente parte de la estabilidad económica y simbólica que lo caracterizó durante buena parte del siglo XX. Aunque en 2023 fue superado por Alemania en PIB nominal, las estimaciones del FMI de 2024 que preveían que India rebasaría a la economía japonesa para 2025 no se cumplieron.
De este modo, el país evitó una caída mayor en la clasificación económica internacional. Tras haber sido la segunda potencia mundial durante décadas, Japón consiguió mantenerse en el cuarto lugar global, por delante de Reino Unido e India y por detrás de Estados Unidos, China y Alemania.
Sin embargo, el caso japonés no puede entenderse como el de una economía subdesarrollada o en colapso. Japón sigue siendo un país de alto ingreso y miembro del G7, cuya industria conserva posiciones globales relevantes en sectores estratégicos como el automóvil, la robótica, los semiconductores especializados y la manufactura de precisión.
El problema de fondo es muy distinto al de una crisis convencional. La nación asiática continúa siendo una potencia económica, pero se enfrenta a un bajo dinamismo acelerado por el envejecimiento demográfico, una deuda pública extraordinariamente elevada y la concentración de su poder económico en grandes grupos corporativos nacionales.
Uno de los elementos más impactantes del deterioro sociodemográfico en Japón es el colapso de su tasa de fertilidad. El país registró una de las tasas de natalidad más bajas del mundo, con alrededor de 1.2 hijos por mujer en 2025, muy por debajo del nivel de reemplazo poblacional de 2.1 necesario para estabilizar a la sociedad.
La consecuencia de esta dinámica es ampliamente visible. La población pasó de más de 128 millones de habitantes en 2010 a aproximadamente 123 millones en 2025, lo que genera una contracción demográfica sostenida que impacta directamente sobre el consumo, el mercado laboral, la recaudación fiscal y el sistema de pensiones.
El envejecimiento poblacional es todavía más grave. Japón posee una de las poblaciones más envejecidas del planeta: más del 29 % de sus habitantes tiene 65 años o más. Además, el país registra el mayor número de centenarios y una de las mayores proporciones de personas centenarias per cápita a nivel mundial, alcanzando en 2024 alrededor de 92.000 habitantes de 100 años o más.
Este dato, que refleja una gran longevidad y calidad sanitaria, representa al mismo tiempo una enorme presión económica. En el país se incrementa la demanda de pensiones, atención médica y cuidados de largo plazo, mientras disminuye progresivamente el número de trabajadores jóvenes que sostienen la estructura productiva.
La gravedad de esta crisis demográfica ha sido reconocida por el propio gobierno. En 2023, el entonces primer ministro Fumio Kishida declaró que la baja natalidad era la crisis más urgente para el país e impulsó nuevas medidas destinadas a aumentar el gasto en políticas de apoyo familiar.
Sin embargo, a pesar de los subsidios, incentivos y programas sociales implementados para reducir el costo de la crianza, los resultados han sido limitados. Las proyecciones señalan que la población podría caer por debajo de los 100 millones de habitantes hacia mediados del siglo XXI.
Uno de los factores que alimentan esta crisis es el alto costo de vida en las grandes ciudades, especialmente en Tokio, la ciudad más grande del mundo en términos de área metropolitana. La capital japonesa concentra las principales oportunidades profesionales, sedes financieras y redes empresariales del país, lo que atrae de forma masiva a la población joven.
Sin embargo, esta enorme concentración urbana impone barreras económicas severas para la formación de familias. Tokio se mantiene entre las ciudades más costosas de Asia, con precios de vivienda elevados en relación con los ingresos iniciales de las personas jóvenes.
Para muchos jóvenes japoneses, proyectos de vida como independizarse, formar una familia o adquirir una vivienda están supeditados a conseguir un empleo estable en grandes corporaciones. Sin embargo, las condiciones de acceso a este tipo de puestos se han vuelto cada vez más complejas e inciertas.
Esta dificultad coincide con un cambio de modelo en el tejido empresarial del país. Diversas firmas representativas han comenzado a aplicar reestructuraciones y recortes laborales, lo que reduce las garantías tradicionales de estabilidad y limita las perspectivas económicas de las nuevas generaciones.
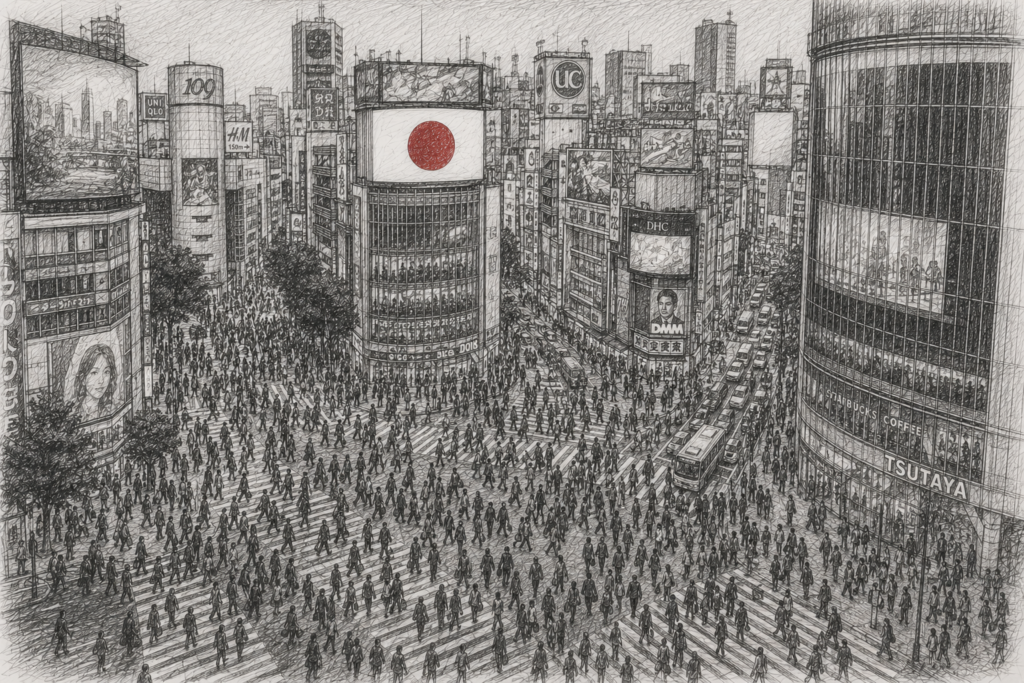
-Tokio concentra una de las áreas metropolitanas más pobladas del mundo, en medio de elevados costos urbanos y una intensa densidad económica.
–
Japón también enfrenta un problema creciente relacionado con la ludopatía y las apuestas. Diversos análisis vinculan directamente este fenómeno con factores como la presión económica, el estrés social y el aislamiento que afectan a amplios sectores de la población en contextos urbanos.
La magnitud del impacto queda reflejada en los datos oficiales. Estudios del Ministerio de Salud estiman que entre el 2.2 % y el 3 % de la población adulta ha experimentado problemas de adicción al juego en algún momento de su vida, lo que representa a varios millones de personas.
Una parte importante de este fenómeno gira en torno al pachinko, una forma de apuesta muy extendida que opera mediante máquinas mecánicas y electrónicas similares a tragamonedas, aunque bajo un esquema regulatorio distinto al de los casinos tradicionales. Diversos reportes estiman que su volumen económico ronda entre 115 y 125 mil millones de dólares anuales, situándolo entre los mercados de apuestas más grandes del mundo.
Para muchos adultos jóvenes, el pachinko funciona como un escape psicológico o búsqueda de ingresos frente a la presión económica y laboral. Sin embargo, este problema no afecta únicamente al jugador, sino que impacta negativamente al entorno familiar cercano, aumentando el endeudamiento, el estrés financiero, los divorcios y el deterioro de la salud mental.
Otro de los elementos más importantes del deterioro económico relativo de Japón es su deuda pública. El país posee la deuda pública bruta más alta del planeta en relación con el tamaño de su economía, al situarse entre el 250 % y el 255 % del PIB. En términos nominales, Japón acumula alrededor de 9.5 billones de dólares en deuda, lo que lo convierte en el segundo país más endeudado del mundo después de Estados Unidos, a pesar de que su economía ya ronda los 4 billones de dólares en PIB nominal.
Durante años, esta deuda fue manejable gracias a factores como las tasas de interés bajas, la elevada confianza interna, el ahorro doméstico y la tenencia de bonos por parte de instituciones locales. Sin embargo, su enorme magnitud refleja una clara tensión estructural en las finanzas públicas, al tener que financiar gasto social, infraestructura y estímulos en un entorno de bajo crecimiento y envejecimiento acelerado.
La deuda, por sí sola, no explica el deterioro relativo del país, pero sí evidencia la fragilidad del modelo actual. Este volumen de endeudamiento muestra la creciente dificultad para sostener un Estado avanzado cuando la población en edad de trabajar se reduce y la economía se expande a un ritmo muy lento.
A esta presión fiscal se suma un claro problema de competitividad, y diversos analistas consideran que esta situación contribuye de forma indirecta al deterioro demográfico del país. Aunque Japón mantiene su condición de economía altamente desarrollada, ha perdido el dinamismo que caracterizó su modelo económico en décadas pasadas.
Esta pérdida de liderazgo queda reflejada en los indicadores internacionales. En el World Competitiveness Ranking del IMD, Japón se ubicó en la posición número 35, uno de los resultados más bajos entre los miembros del G7 —solo por delante de Italia—, lo que contrasta fuertemente con su imagen histórica de potencia industrial imparable.
Ello refleja problemas acumulados durante décadas: rigidez corporativa, baja productividad en ciertos sectores, envejecimiento de la fuerza laboral, dificultades para atraer talento extranjero, rezagos en digitalización administrativa y una estructura empresarial donde las grandes corporaciones domésticas conservan un peso desproporcionado.
La economía de Japón se sostiene sobre las espaldas de un grupo muy reducido de empresas gigantes. Las veinte compañías más grandes del país —encabezadas por Toyota— representan una parte enorme de la producción, las exportaciones y el empleo, por lo que Japón depende del éxito de pocas corporaciones.
Esto no significa que Japón sea un oligopolio cerrado en términos legales, sino que existe una enorme concentración del peso económico. La consecuencia directa de este modelo es que si a estos gigantes les va mal frente a la competencia internacional, toda la economía del país se ve directamente afectada.
Esta consolidación económica está ligada a la estructura corporativa del país, marcada históricamente por los keiretsu. Estos grupos son redes empresariales interconectadas mediante alianzas financieras, participaciones en acciones y cadenas de suministro compartidas que dominaron el capitalismo japonés de posguerra.
En lugar de competir de forma aislada, las compañías se integraron durante décadas en ecosistemas donde la estabilidad y la cooperación eran prioritarias. Este modelo permitió proteger a las empresas de crisis externas, aunque con el tiempo redujo la flexibilidad para adaptarse a cambios rápidos en el mercado global.
Este modelo ofreció ventajas considerables durante décadas al priorizar la estabilidad sobre la especulación. Permitió un acceso preferencial a financiamiento, cadenas de suministro altamente eficientes, transferencia de tecnología y una visión estratégica orientada al largo plazo en sectores clave de la economía.
Esta coordinación industrial fue determinante para convertir al país en una potencia exportadora tras la Segunda Guerra Mundial. La consolidación global de firmas como Toyota, Honda, Mitsubishi, Sumitomo o Hitachi no se comprende sin esta cultura de cooperación empresarial y planificación estatal.
A pesar de sus ventajas históricas, el modelo de los keiretsu conlleva costos elevados para la economía actual. Prácticas como la propiedad cruzada reducen la transparencia financiera y protegen a empresas ineficientes, mientras que la toma de decisiones por consenso dificulta la entrada de startups y actores extranjeros al mercado nacional.
Lo que en el siglo XX garantizó estabilidad y coordinación, hoy corre el riesgo de convertirse en un obstáculo. Esta rigidez estructural limita la velocidad de respuesta del país frente a sectores clave de la nueva economía, como la digitalización, la inteligencia artificial y los vehículos eléctricos.
Para entender el origen de los keiretsu es necesario analizar el sistema previo de los zaibatsu. Antes de la Segunda Guerra Mundial, conglomerados como Mitsubishi, Mitsui, Sumitomo y Yasuda concentraban el poder financiero e industrial del país bajo la propiedad de oligarquías familiares.
Estos grupos dominaban sectores estratégicos como la banca, la minería, la industria pesada y el comercio exterior. Su enorme influencia moldeó un capitalismo de corte oligárquico que definió el mapa económico de Japón durante las primeras décadas del siglo XX.
Tras la derrota de Japón en 1945, la ocupación estadounidense impulsó el desmantelamiento parcial de los zaibatsu. El objetivo central era reducir la concentración extrema del poder económico y debilitar las estructuras financieras e industriales que habían financiado y sostenido el militarismo japonés.
A pesar de las reformas impuestas por Estados Unidos, los zaibatsus simplemente se reorganizaron bajo un modelo más corporativo e institucionalizado: los keiretsu. El control directo de las oligarquías familiares disminuyó, pero la alta concentración del poder económico se mantuvo a través de redes empresariales interconectadas que heredaron las antiguas alianzas.
Los keiretsu se dividen principalmente en dos tipologías: horizontales y verticales. Los keiretsu horizontales consisten en conglomerados diversificados que se articulan en torno a un banco principal, aseguradoras y una compañía comercial general conocida como sōgō shōsha.
Esta entidad actúa como el brazo operativo e internacional del grupo al conectar la financiación bancaria con los mercados globales. De este modo, la sōgō shōsha coordina las importaciones, las exportaciones y el acceso a materias primas para garantizar la viabilidad y expansión del bloque industrial.
El ejemplo más representativo de este modelo es el grupo Mitsubishi, perteneciente a los denominados «Seis Grandes» keiretsu horizontales de Japón. La estructura del grupo se articula en torno a tres pilares fundamentales: Mitsubishi UFJ Financial Group (MUFG) como banco ancla, Mitsubishi Corporation como su sōgō shōsha, y Mitsubishi Heavy Industries como su brazo industrial pesado.
En el plano financiero, MUFG se posiciona como el banco más grande de Japón y registró en 2023 beneficios cercanos a los 12.82 mil millones de dólares, ubicándose como la segunda empresa japonesa con mayor utilidad neta solo por detrás de Toyota. Por su parte, Mitsubishi Corporation aportó aproximadamente 7.23 mil millones de dólares en ganancias, mientras que Mitsubishi Heavy Industries aporta la capacidad manufacturera en sectores de infraestructura, energía y defensa.
En el ámbito doméstico, la lista Forbes Global 2000 sitúa a MUFG como el banco líder de Japón por un margen significativo frente a sus principales competidores, Sumitomo Mitsui Financial Group y Mizuho Financial Group. Su volumen de negocio lo convierte en el pilar financiero indiscutible del mercado nacional.
A nivel internacional, MUFG se consolida entre las diez instituciones bancarias más grandes del mundo por activos totales, al administrar cerca de 3.0 billones de dólares. Esta escala le permite situarse alrededor del séptimo u octavo puesto global, superando a entidades europeas como Crédit Agricole y por detrás de gigantes como JPMorgan Chase y la banca estatal china.
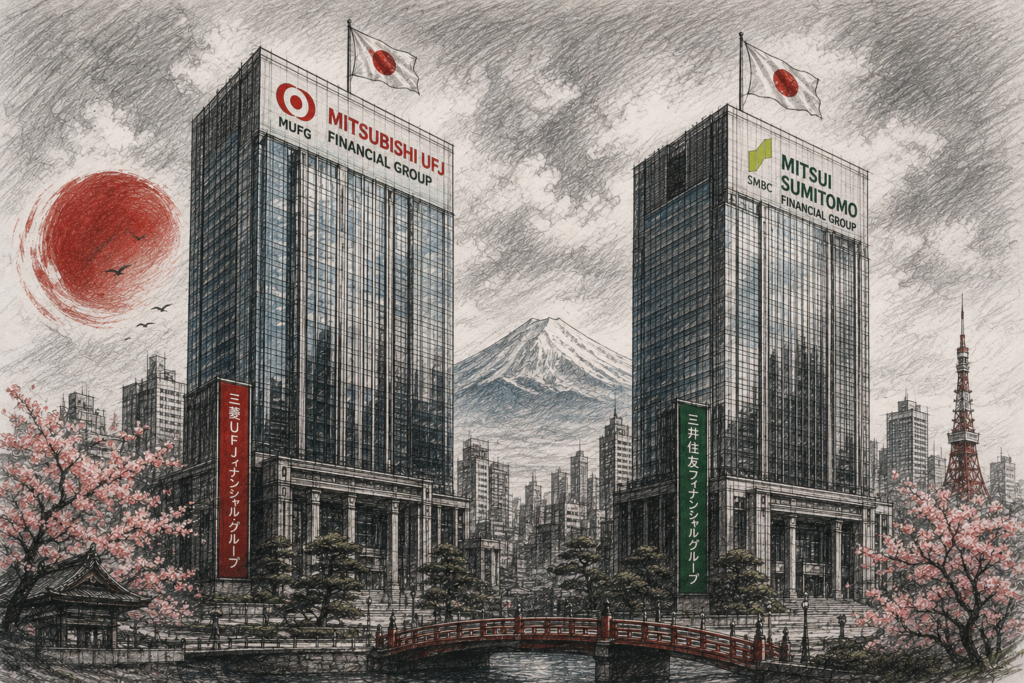
-Los grandes grupos financieros japoneses continúan ocupando un lugar central dentro de la estructura corporativa y bancaria del país.
–
Los demás zaibatsus del antiguo sistema también se adaptaron bajo el nuevo modelo. Mitsui y Sumitomo lograron consolidarse como grupos empresariales de enorme relevancia nacional, mientras que Yasuda perdió fuerza y no sobrevivió como una entidad equivalente en la posguerra.
Esta evolución demuestra que las reformas de la ocupación estadounidense no eliminaron la concentración del capital, sino que la transformaron. El poder dejó de pertenecer a clanes familiares tradicionales para reestructurarse en redes institucionales de bancos, aseguradoras y corporaciones.
Sumitomo Mitsui Financial Group, banco ancla del ecosistema SMBC, se consolida como una entidad de importancia estratégica para la economía japonesa y el sistema financiero internacional. La lista Forbes Global 2000 lo sitúa entre las empresas más rentables del país, al registrar una utilidad neta cercana a 8.6 mil millones de dólares en 2023.
En términos de escala corporativa, el grupo administra aproximadamente 2.0 billones de dólares en activos totales. Este volumen lo posiciona como uno de los mayores bancos de Japón y lo ubica habitualmente entre las quince instituciones financieras más grandes del mundo.
En el ámbito comercial, Sumitomo Corporation opera como la sōgō shōsha asociada del grupo y registró beneficios cercanos a los 3.7 mil millones de dólares. Este desempeño la consolida como una de las comercializadoras globales más importantes de Asia.
Por su parte, Sumitomo Electric alcanzó utilidades de 1.2 mil millones de dólares, destacando por su peso en el sector industrial. Su valor estratégico radica en la fabricación de componentes clave para el sector automotriz, energético e infraestructura.
Aunque la banca japonesa mantiene un peso global considerable, en las últimas décadas los keiretsu horizontales han perdido parte de su hegemonía. El colapso de la burbuja económica en los noventa, la liberalización financiera y la presión de inversores internacionales redujeron paulatinamente las participaciones cruzadas entre bancos y corporaciones.
Este cambio de paradigma impulsó una gestión más orientada al rendimiento financiero y a la eficiencia operativa. Sin embargo, el modelo no ha desaparecido por completo: su influencia perdura en la primacía de las relaciones comerciales a largo plazo y la gobernanza corporativa.
En contraste con el modelo horizontal, los keiretsu verticales organizados alrededor de grandes fabricantes y sus redes de proveedores mantienen una vigencia extraordinaria. El exponente más representativo de esta estructura es Toyota Motor Corporation, consolidada como la empresa industrial más importante de Japón.
A nivel internacional, Toyota se mantuvo en 2025 como el mayor fabricante de vehículos del mundo por volumen de producción. Tras comercializar más de 10 millones de unidades, la corporación alcanzó beneficios netos de aproximadamente 31.5 mil millones de dólares en 2025, situándose como una de las automotrices más rentables del planeta.
La capacidad operativa de este grupo sobrepasa con creces los límites de sus plantas principales. Toyota coordina una vasta red de empresas especializadas en autopartes, distribución, financiamiento y logística que reproduce fielmente la lógica organizativa del keiretsu vertical.
Esta articulación permite sincronizar a cientos de empresas independientes bajo estándares homogéneos de producción. Gracias a este esquema, el fabricante garantiza el suministro continuo de insumos, el desarrollo tecnológico conjunto y la estabilidad financiera de sus proveedores asociados.
Otro de los grandes gigantes automotrices japoneses es Honda Motor, que ocupa una posición de liderazgo central situándose inmediatamente después de Toyota. Para el ejercicio fiscal de 2025, la compañía reportó beneficios netos de aproximadamente 7.1 mil millones de dólares, consolidando su alta rentabilidad en el mercado internacional.
Esta solidez económica respalda su volumen de producción y alcance en mercados clave como Asia y Norteamérica. Gracias a esta escala operativa, Honda se mantiene como el segundo fabricante japonés de mayor relevancia global.
A pesar de sus sólidos resultados económicos, la industria automotriz japonesa enfrenta presiones estructurales crecientes en el mercado global. Aunque la mayoría de sus grandes fabricantes mantuvieron niveles rentables durante el periodo 2025–2026, la competencia de las firmas chinas ha comenzado a reducir su dominancia histórica.
Este desafío se concentra en el avance de los vehículos eléctricos, baterías y modelos más económicos con alta integración tecnológica. Ante esta dinámica, los grupos japoneses se ven obligados a acelerar la producción de autos eléctricos para preservar su cuota de mercado en Asia y Occidente.
Nissan representa uno de los casos de mayor impacto dentro de esta transformación industrial. Aunque durante décadas se posicionó como un símbolo de la manufactura japonesa, en años recientes ha enfrentado reestructuraciones operativas, presión financiera y pérdida de participación frente al avance de competidores internacionales y firmas chinas.
Esta pérdida de terreno aceleró que Honda consolidara su lugar como el segundo fabricante de vehículos más relevante de Japón. El declive de Nissan demuestra que las grandes corporaciones tradicionales ya no tienen garantizada su supremacía en un mercado global en rápida evolución.
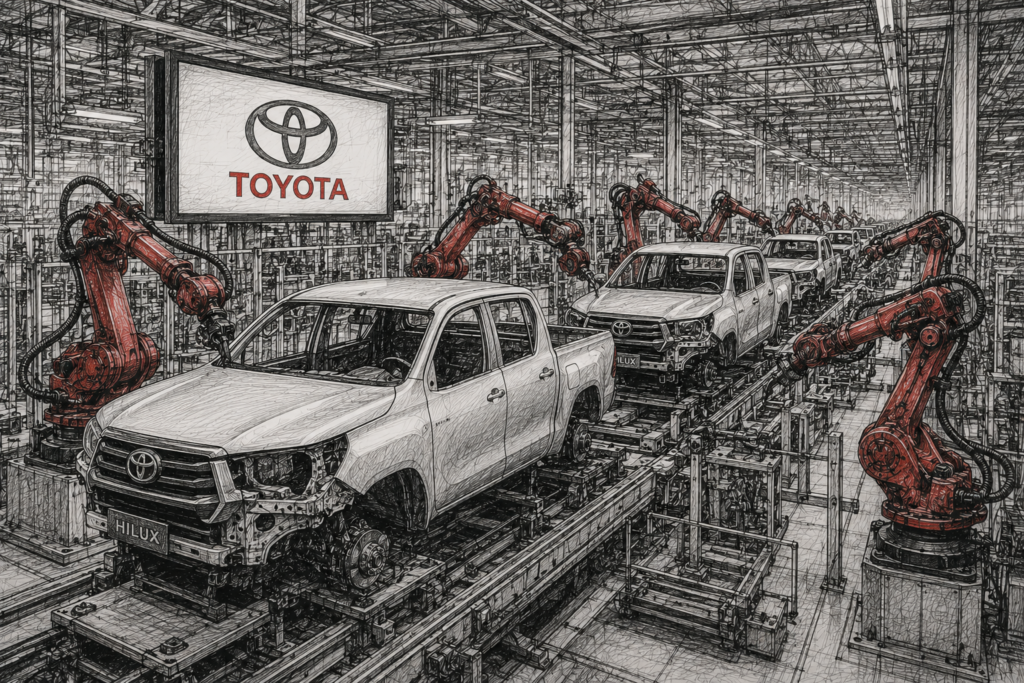
-La expansión internacional de la industria automotriz transformó a Japón en una de las grandes potencias manufactureras del mundo.
–
El declive de las grandes corporaciones japonesas se extiende más allá del sector automotriz y el sistema bancario. Múltiples grupos industriales han anunciado despidos masivos, recortes presupuestarios y reestructuraciones, un fenómeno profundamente transformador en una sociedad donde el empleo estable fue durante décadas el pilar del contrato social.
SoftBank constituye un claro ejemplo de esta reestructuración en el ámbito del capital y la tecnología. A través de su Vision Fund, el grupo ejecutó recortes de personal cercanos al 20 % de su plantilla, reflejando el impacto de la volatilidad en los mercados internacionales.
Aunque no responde a la estructura de un keiretsu tradicional, SoftBank opera como un conglomerado horizontal moderno que integra telecomunicaciones, capital de riesgo e inversiones globales. Las tensiones financieras del grupo demuestran que las nuevas corporaciones tecnológicas japonesas también se enfrentan a severos ajustes operativos.
Estos recortes y ajustes corporativos agravan de manera directa la crisis demográfica que atraviesa la sociedad japonesa. En un entorno con un elevado costo de vida, la pérdida de empleo estable en las grandes corporaciones reduce la confianza de los jóvenes adultos para casarse, adquirir una vivienda o planificar su futuro familiar.
El reto de Japón sobrepasa la simple falta de nacimientos en las estadísticas. La estructura socioeconómica actual provoca que fundar un hogar resulte un proyecto costoso y riesgoso, difícil de conciliar con el desarrollo de una carrera profesional sostenible.
La crisis socioeconómica y de empleo en Japón también se evidencia al compararla con otras potencias globales. Alemania, que superó a Japón en PIB nominal, registra indicadores de eficiencia económica superiores. En el Ranking Mundial de Competitividad 2025 del IMD, Alemania se posicionó en el lugar 19 de la clasificación, superando ampliamente a Japón, que quedó relegado al puesto 35.
Si bien Alemania enfrenta retos estructurales similares —como el envejecimiento poblacional y elevados costos energéticos—, su modelo conserva ventajas distintivas. La industria alemana mantiene una mayor diversificación productiva y base empresarial, lo que le otorga mayor resiliencia ante las transformaciones del mercado global.
La caída económica de Japón también ha golpeado de lleno a la política del país. Entre 2006 y 2025, Japón tuvo una rotación constante de primeros ministros, algo muy raro para una potencia del G7, marcada por renuncias frecuentes y cambios continuos de rumbo.
Aunque este fenómeno no supone un colapso de sus instituciones, refleja la incapacidad de la clase política para solucionar desafíos estructurales como la deuda masiva y el estancamiento salarial. Esta parálisis limita la respuesta estatal frente a la pérdida de dinamismo ante competidores como China, Corea del Sur, Estados Unidos y Europa.
En este contexto de renovación política, la agenda económica de Japón se ha volcado hacia una fuerte inversión estatal en sectores estratégicos. Promovida por la primera ministra Sanae Takaichi, esta estrategia busca revitalizar la economía priorizando el desarrollo de la inteligencia artificial, los semiconductores y las tecnologías de vanguardia.
La lógica detrás de este plan es clara: Japón necesita construir urgentemente nuevos pilares industriales en áreas tecnológicas críticas. De este modo, el país busca reducir su dependencia de las industrias tradicionales y recuperar competitividad frente a las grandes potencias globales.
El problema es que la inversión estatal puede impulsar sectores estratégicos, pero no resuelve por sí sola la crisis demográfica, la rigidez corporativa ni el estancamiento salarial que afecta a los jóvenes.
El caso de Japón es una contradicción clara que también enfrentan otros países desarrollados. Las mismas estructuras que impulsaron su milagro industrial tras la Segunda Guerra Mundial —los keiretsu, la estabilidad bancaria y las redes de proveedores— terminaron por consolidar una economía rígida, concentrada y lenta para adaptarse a las transformaciones del mercado mundial.
Japón se mantiene como una nación rica, avanzada y tecnológicamente sofisticada en el escenario global. Sin embargo, su arquitectura empresarial y financiera padece de una severa pérdida de dinamismo, lo que dificulta mantener el ritmo de crecimiento de épocas anteriores.
El declive japonés no representa un colapso absoluto, sino una evidente pérdida de velocidad en el panorama internacional. Japón no ha dejado de ser una gran potencia, pero perdió el impulso y la confianza económica que marcaron su vertiginoso desarrollo durante la segunda mitad del siglo XX.
Gran parte de este estancamiento responde a la evolución de su propio ecosistema empresarial. El mismo modelo corporativo que llevó al país al éxito masivo se transformó con el tiempo en una estructura rígida y concentrada, convirtiéndose hoy en uno de los principales frenos a su crecimiento.